Rentrer chez soi et trouver la porte fracturée reste une expérience brutale. Après un cambriolage, on a envie de ranger tout de suite, de vérifier ce qui manque, d’appeler ses proches. Pourtant, l’ordre des démarches compte : certaines conditionnent l’enquête, d’autres l’indemnisation par votre assurance. Voici la marche à suivre, étape par étape, telle qu’elle découle du code des assurances et des recommandations des forces de l’ordre.
1. Ne pas entrer si le doute existe, et appeler le 17
Si la porte est encore ouverte ou si vous entendez du bruit, n’entrez pas : les cambrioleurs peuvent être encore sur place. Éloignez-vous et composez le 17, ou le 112 depuis un portable. Même si le logement est vide, prévenez la police ou la gendarmerie : une équipe peut se déplacer pour faire des constatations.
2. Ne toucher à rien
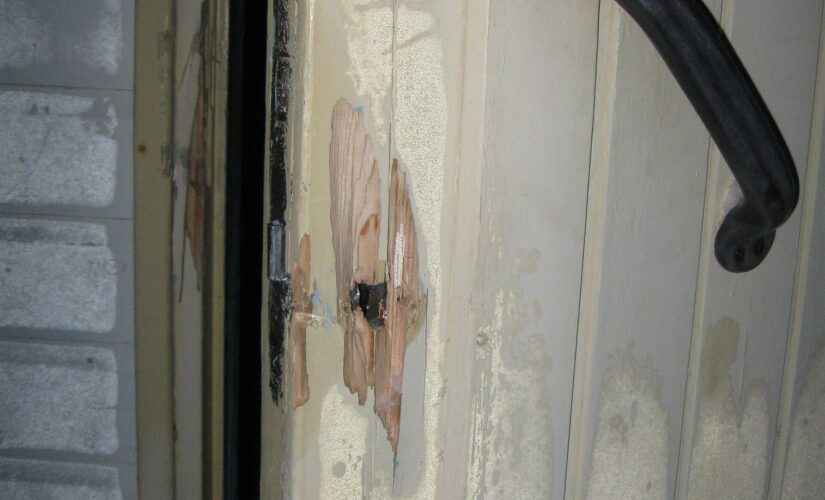
C’est la consigne la plus difficile à respecter, et la plus utile. Les traces de pas, empreintes ou objets déplacés peuvent servir à l’enquête. Évitez de ranger, de nettoyer ou de manipuler les meubles fouillés tant que les enquêteurs ne sont pas passés ou ne vous ont pas donné le feu vert. En attendant, prenez des photos de chaque pièce, de la porte ou de la fenêtre forcée et des dégâts : elles serviront aussi pour votre assureur.
3. Porter plainte
La plainte est indispensable : votre assureur vous demandera le récépissé ou le procès-verbal pour instruire le dossier. Vous pouvez la déposer dans n’importe quel commissariat ou gendarmerie. Pour gagner du temps, le site officiel de pré-plainte en ligne permet de décrire les faits à tête reposée quand l’auteur est inconnu, puis de prendre rendez-vous pour signer la plainte sur place.
Listez les objets volés le plus précisément possible : marque, modèle, numéro de série pour les appareils électroniques, description et photo pour les bijoux. Si vous découvrez d’autres disparitions plus tard, vous pourrez compléter votre plainte.
4. Déclarer le sinistre à l’assureur sous 2 jours ouvrés
L’article L113-2 du code des assurances fixe un délai minimal de 2 jours ouvrés, à compter du moment où vous avez connaissance du vol, pour le déclarer à votre assureur. Votre contrat peut prévoir un délai plus long, jamais plus court. Faites-le par écrit selon les modalités prévues au contrat : espace client, courrier recommandé ou autre moyen indiqué.
Joignez ou préparez :
- le récépissé de plainte ;
- la liste détaillée des biens volés ou abîmés ;
- les justificatifs de valeur : factures, certificats, photos, actes de garantie, relevés bancaires ;
- les photos des dégâts et de l’effraction.
Un retard ne fait pas perdre automatiquement l’indemnisation, mais l’assureur peut s’en prévaloir s’il prouve que ce retard lui a causé un préjudice. Ne prenez pas le risque. Pour les biens de valeur, l’assureur peut mandater un expert : conservez les objets endommagés jusqu’à son passage.
C’est aussi le moment de relire les conditions de votre contrat. Certaines garanties vol imposent des protections précises, comme une serrure certifiée ou une alarme. Notre article sur l’alarme et l’assurance habitation détaille ce que les assureurs regardent vraiment.
5. Faire opposition et déclarer les papiers volés
Si une carte bancaire ou un chéquier a disparu, faites opposition immédiatement auprès de votre banque ou du numéro interbancaire d’opposition. Pour les papiers d’identité, la déclaration de vol se fait lors du dépôt de plainte et vous sera demandée pour en refaire. Pensez aussi aux clés de voiture, aux badges d’immeuble et aux téléphones : un téléphone volé doit être bloqué auprès de l’opérateur grâce à son numéro IMEI.
6. Sécuriser le logement sans attendre
Une porte fracturée ou une fenêtre cassée ne protège plus rien. Faites intervenir un serrurier ou un vitrier pour une mise en sécurité provisoire, en conservant les factures : ces frais sont souvent pris en charge par la garantie vol ou dégâts. Si les clés ont été volées, changez le cylindre, même si la porte n’a pas souffert.
Locataire ? Prévenez votre propriétaire ou votre agence, notamment pour les réparations de la porte, qui peuvent relever de son assurance.
7. Renforcer la protection pour la suite
Un cambriolage fait souvent prendre conscience des points faibles de son logement. Le moment est bien choisi pour passer à une serrure A2P, renforcer les ouvertures du rez-de-chaussée ou installer une alarme. Les fenêtres et baies vitrées sont souvent la porte d’entrée oubliée : nos conseils pour sécuriser ses fenêtres et baies vitrées vous aideront à hiérarchiser les travaux.
Ne pas négliger le choc émotionnel
Insomnies, sentiment d’intrusion, peur de rentrer chez soi : ces réactions sont fréquentes et légitimes. Parler de ce qui s’est passé à vos proches aide, et si l’angoisse s’installe, votre médecin ou une association d’aide aux victimes peut vous accompagner. Le numéro 116 006, géré par France Victimes, oriente gratuitement les personnes victimes d’infractions.